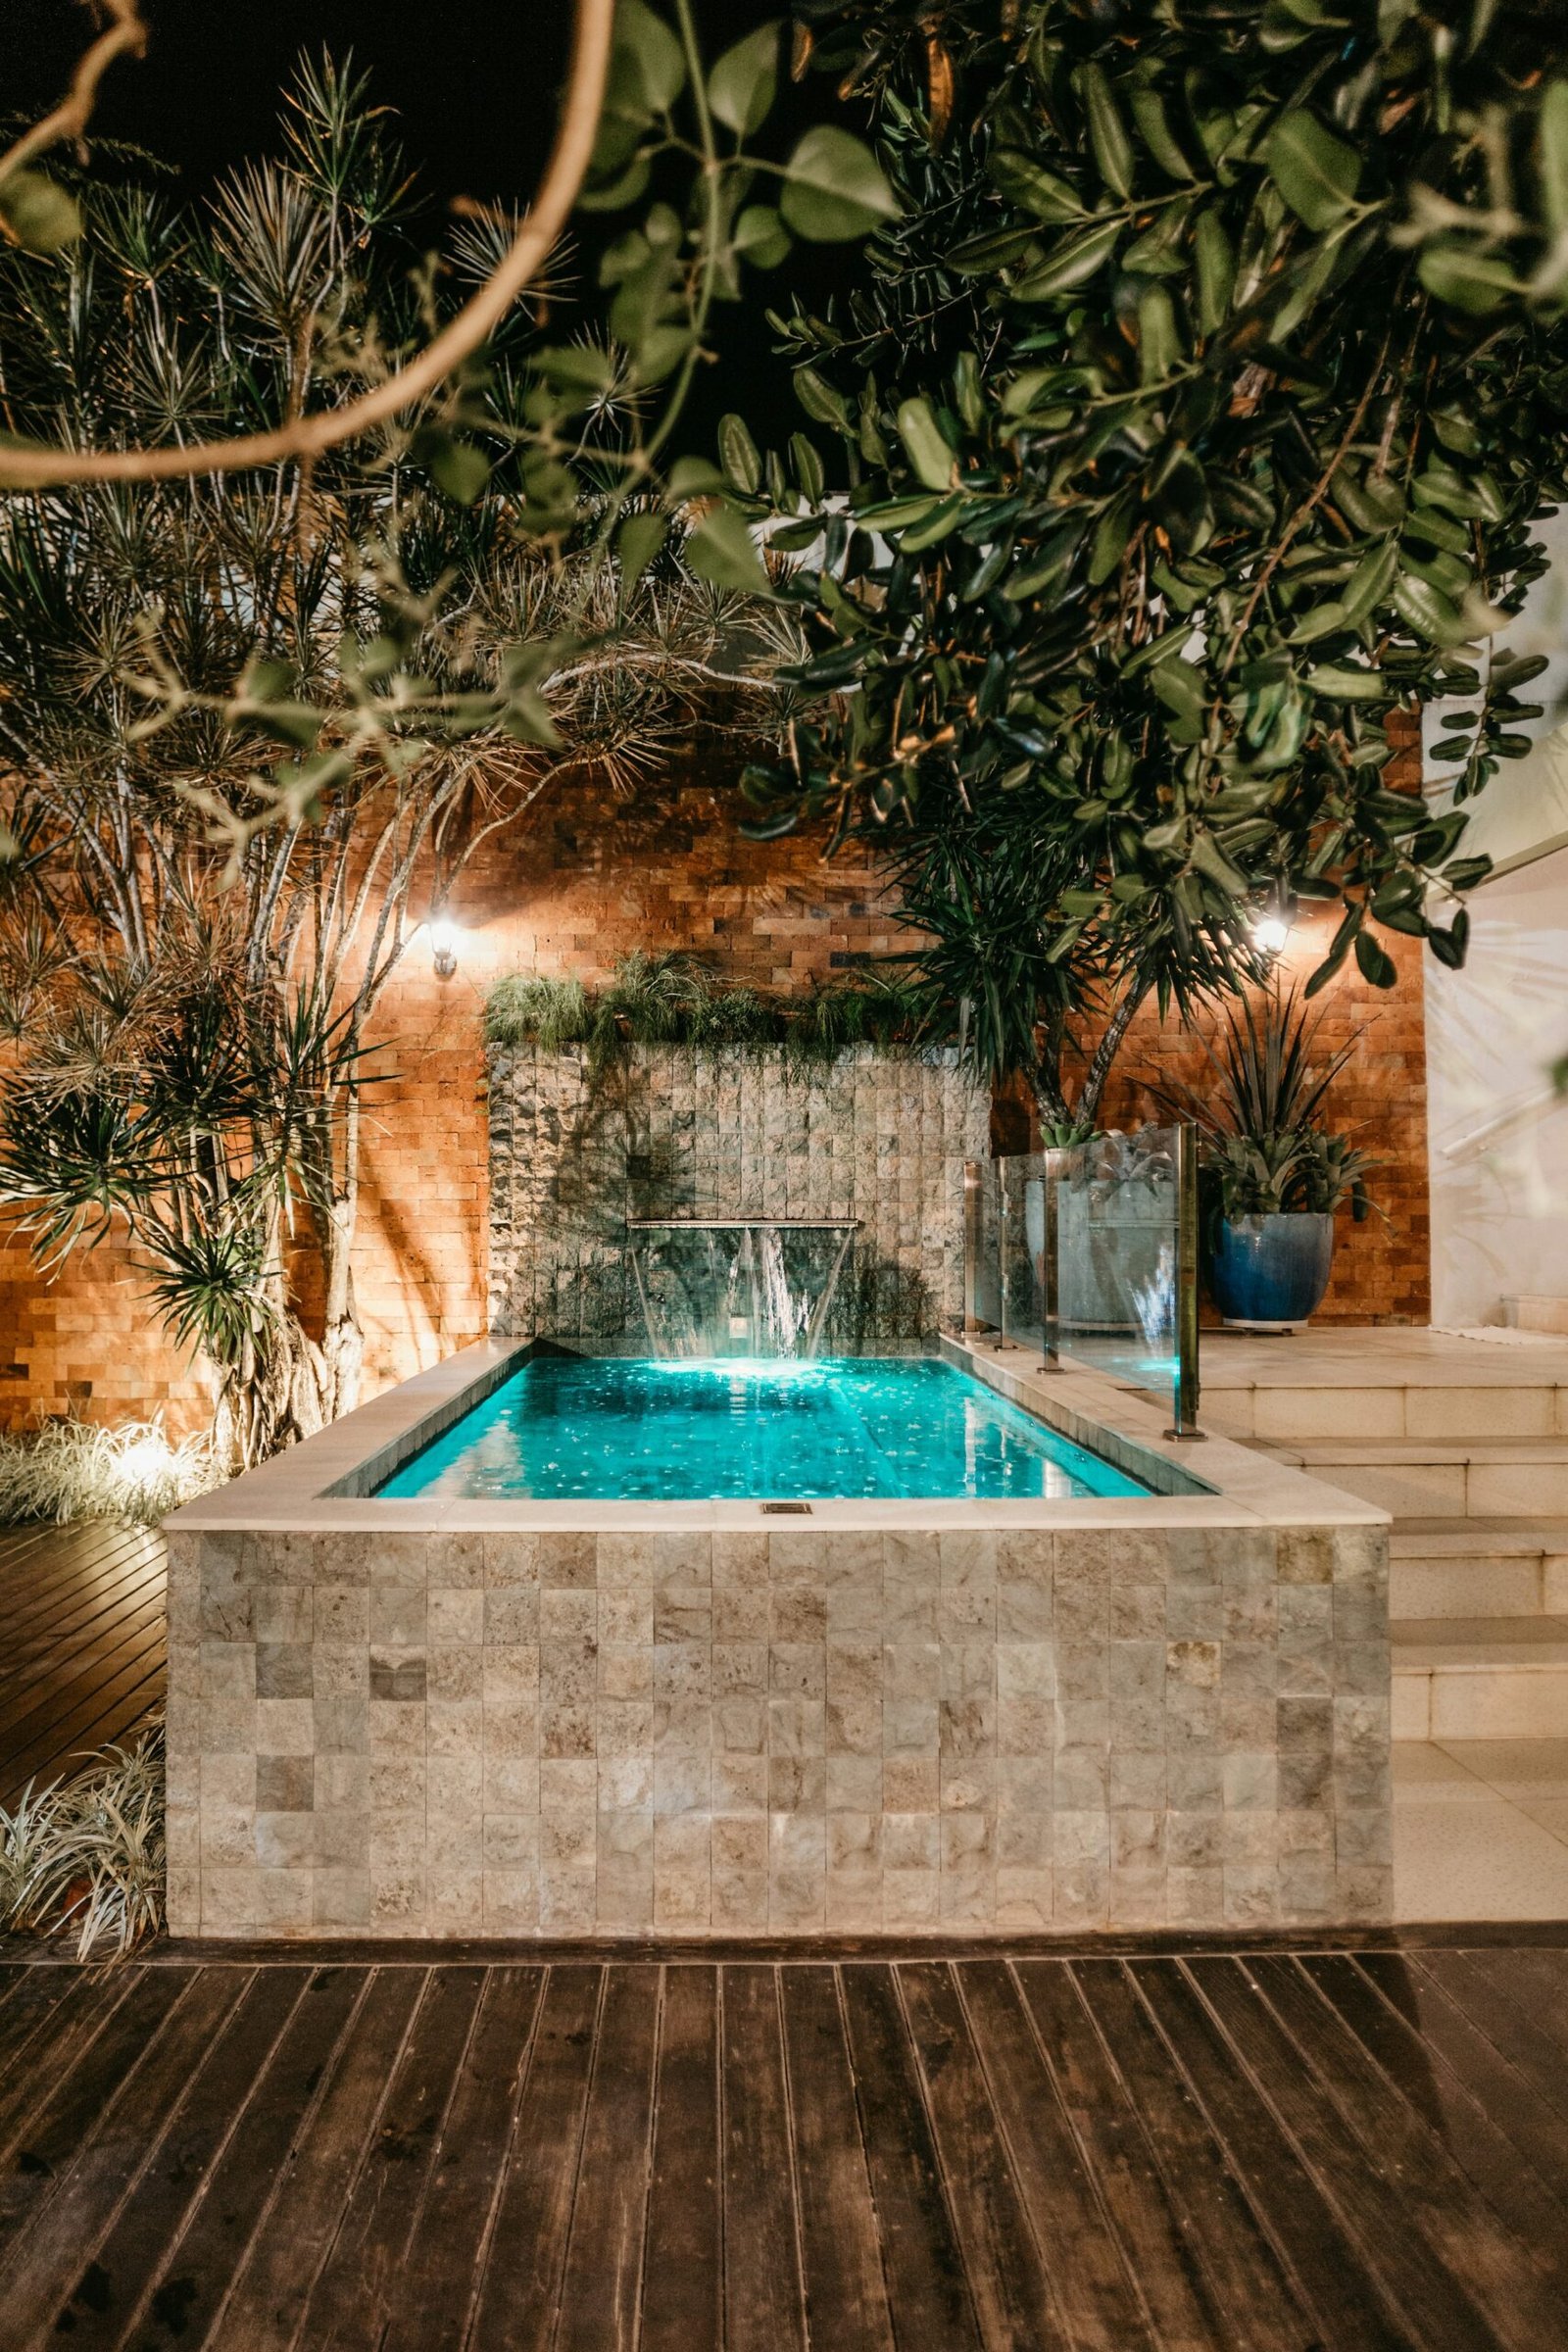
En cas général, une piscine enterrée jusqu’à 10 m² est dispensée d’autorisation d’urbanisme, sous réserve des règles locales et des secteurs protégés. Selon l’administration fiscale, une piscine fixe qui ne peut être déplacée sans être détruite peut néanmoins augmenter la valeur locative cadastrale et doit être déclarée dans les 90 jours suivant l’achèvement.
Pour la taxe d’aménagement, les piscines de 10 m² ou moins dispensées de formalité d’urbanisme ne sont pas dans son champ en cas général. Au-delà, la taxe peut s’appliquer lorsque le projet est soumis à autorisation.
Sources : Service-Public.fr, impots.gouv.fr. Vérifiez toujours votre PLU et votre situation fiscale au moment du projet.
Un guide n’est utile que s’il vous aide à agir. Testez maintenant cette contrainte dans le simulateur ou comparez les solutions compatibles.